Domain xtg24.de kaufen?
Wir ziehen mit dem Projekt
xtg24.de um.
Sind Sie am Kauf der Domain
xtg24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain xtg24.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Reportagen, Comics + Manga von Joe SaccoDie Reportagen von Joe Sacco vereinen eindrucksvoll gezeichnete Geschichten aus verschiedenen Krisengebieten, darunter der Irak, Inguschetien, Indien und Palästina. In diesem Band wird das Medium Comic genutzt, um die Grenzen des traditionellen Journalismus zu überschreiten und komplexe Themen auf eine zugängliche Weise darzustellen. Sacco, bekannt für seine Fähigkeit, tief in die menschlichen Erfahrungen einzutauchen, beleuchtet in seinen Reportagen Themen wie Schmugglertunnel in Gaza, die Lebensrealität der Unberührbaren in Indien und die Herausforderungen von Bootsflüchtlingen im Mittelmeer. Die Sammlung umfasst Arbeiten, die in renommierten Publikationen veröffentlicht wurden, und bietet somit einen einzigartigen Einblick in die Welt der gezeichneten Reportagen.28,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Reportagen 1, Sachbücher von Niklaus MeienbergDie Sammlung "Reportagen 1" von Niklaus Meienberg bietet einen tiefen Einblick in die journalistische Kunst des Autors, der mit seinen präzisen Recherchen und packenden Erzählungen die Leserinnen und Leser fesselt. Diese Neuzusammenstellung vereint verstreute Texte, die nicht nur die Geschichte der Schweiz beleuchten, sondern auch deren Verhalten im Zweiten Weltkrieg sowie die politischen Strömungen der Zeit reflektieren. Meienbergs Schreibstil ist geprägt von einem engagierten und streitlustigen Ansatz, der frischen Wind in die oft konventionellen Feuilletons bringt. Die autobiografischen Texte sind erstmals gesammelt und chronologisch angeordnet, was einen persönlichen Zugang zu einem der bedeutendsten Schriftsteller der Schweiz ermöglicht. Diese Sammlung ist nicht nur für Literaturinteressierte von Bedeutung, sondern auch für alle, die sich mit der politischen und sozialen Geschichte der Schweiz auseinandersetzen möchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
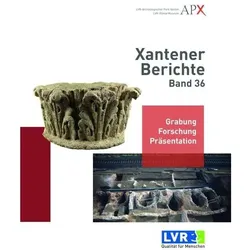
Xantener Berichte, SachbücherDie Reihe "Xantener Berichte" erschliesst die Geschichte einer historisch bedeutsamen Region. In einzigartiger Weise sind hier die Spuren aller Epochen seit der Urgeschichte erhalten. Der aktuelle Sammelband umfasst mehrere umfangreiche Berichte zur römischen Archäologie in Xanten und in seinem Umland, eine detaillierte Bibliographie zum Xantener Raum sowie die Jahresberichte 2018 und 2019 des LVR-Archäologischen Parks.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Reportagen (Band 2): Reportagen 2, Sachbücher von Niklaus MeienbergDer zweite Band der Reportagen von Niklaus Meienberg bietet eine faszinierende Sammlung von Texten, die sowohl historisch als auch politisch relevant sind. Diese Neuzusammenstellung vereint verstreute Werke des Autors, die durch ihre präzise Recherche und dramaturgische Gestaltung bestechen. Meienbergs scharfsinnige Beobachtungen und sein engagierter Schreibstil bringen frischen Wind in die Diskussionen über die Schweiz und ihre Geschichte, insbesondere im Kontext des Zweiten Weltkriegs. Die Leser haben die Möglichkeit, nicht nur die politischen und gesellschaftlichen Themen zu erkunden, sondern auch einen Einblick in die persönliche Perspektive des Autors zu gewinnen, da erstmals auch seine autobiografischen Texte chronologisch gesammelt vorliegen. Diese Sammlung ist ein wertvolles Zeugnis eines virtuosen Schriftstellers und eines wachen Zeitzeugen, der auch heute noch relevant ist.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reportagen, Belletristik von Niklaus MeienbergSie machten Furore, die Reportagen Meienbergs, erregten Aufsehen, wurden viel gelesen und diskutiert. Sie waren genau recherchiert, dramaturgisch sorgfältig gebaut und brillant geschrieben. Ihr streitlustiges Engagement fuhr wie ein frischer Wind in den prätentiös-bildungsbürgerlichen Mief der Feuilletons, und bis heute haben sie ihre Frische bewahrt. Die Neuzusammenstellung der bisher verstreuten Texte bringt Überraschendes zum Vorschein. Über die aktuellen Anlässe hinaus ergeben sich Zusammenhänge: Ob zur Geschichte der Schweiz, ihrem Verhalten im Zweiten Weltkrieg, ob zum Schreiben oder zur Politik, es gilt, einen virtuosen Schriftsteller und einen ausserordentlich wachen Zeitzeugen neu kennenzulernen. Auch persönlich: Erstmals liegen die autobiografischen Texte gesammelt und chronologisch vor.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Reportagen, Comics + Manga von Joe SaccoDie Reportagen von Joe Sacco vereinen eindrucksvoll gezeichnete Geschichten aus verschiedenen Krisengebieten, darunter der Irak, Inguschetien, Indien und Palästina. In diesem Band wird das Medium Comic genutzt, um die Grenzen des traditionellen Journalismus zu überschreiten und komplexe Themen auf eine zugängliche Weise darzustellen. Sacco, bekannt für seine Fähigkeit, tief in die menschlichen Erfahrungen einzutauchen, beleuchtet in seinen Reportagen Themen wie Schmugglertunnel in Gaza, die Lebensrealität der Unberührbaren in Indien und die Herausforderungen von Bootsflüchtlingen im Mittelmeer. Die Sammlung umfasst Arbeiten, die in renommierten Publikationen veröffentlicht wurden, und bietet somit einen einzigartigen Einblick in die Welt der gezeichneten Reportagen.28,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
Ähnliche Suchbegriffe für Hypothek
-
Reportagen 1, Sachbücher von Niklaus MeienbergDie Sammlung "Reportagen 1" von Niklaus Meienberg bietet einen tiefen Einblick in die journalistische Kunst des Autors, der mit seinen präzisen Recherchen und packenden Erzählungen die Leserinnen und Leser fesselt. Diese Neuzusammenstellung vereint verstreute Texte, die nicht nur die Geschichte der Schweiz beleuchten, sondern auch deren Verhalten im Zweiten Weltkrieg sowie die politischen Strömungen der Zeit reflektieren. Meienbergs Schreibstil ist geprägt von einem engagierten und streitlustigen Ansatz, der frischen Wind in die oft konventionellen Feuilletons bringt. Die autobiografischen Texte sind erstmals gesammelt und chronologisch angeordnet, was einen persönlichen Zugang zu einem der bedeutendsten Schriftsteller der Schweiz ermöglicht. Diese Sammlung ist nicht nur für Literaturinteressierte von Bedeutung, sondern auch für alle, die sich mit der politischen und sozialen Geschichte der Schweiz auseinandersetzen möchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Xantener Berichte, SachbücherDie Reihe "Xantener Berichte" erschliesst die Geschichte einer historisch bedeutsamen Region. In einzigartiger Weise sind hier die Spuren aller Epochen seit der Urgeschichte erhalten. Der aktuelle Sammelband umfasst mehrere umfangreiche Berichte zur römischen Archäologie in Xanten und in seinem Umland, eine detaillierte Bibliographie zum Xantener Raum sowie die Jahresberichte 2018 und 2019 des LVR-Archäologischen Parks.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meldungen aus dem Wald, Sachbücher von Moritz von Uslar"Meldungen aus dem Wald" von Moritz von Uslar ist eine fesselnde Biografie, die den Leser in die Welt eines Forstbetriebs in Oberfranken entführt. Der Autor, ehemals Feuilletonjournalist, verlässt die Hektik der Grossstadt und widmet sich dem Leben im Wald. In seinem Blog, der als Grundlage für dieses Buch dient, verbindet er persönliche Erlebnisse mit gesellschaftlichen Themen. Die Texte sind eine Mischung aus literarischem Pamphlet und Selbstgespräch, in denen er über alltägliche Dinge wie Borkenkäfer und fränkische Biere reflektiert. Gleichzeitig thematisiert er die Herausforderungen der Gegenwart, von politischen Verzweiflungen bis hin zu nostalgischen Erinnerungen an die Grossstadt. Uslar schafft es, die Melancholie der Provinz mit der Sehnsucht nach urbaner Freiheit zu vereinen und bietet so einen einzigartigen Blick auf das Leben zwischen Natur und Kultur. Die Leserinnen und Leser erwartet eine tiefgründige Auseinandersetzung mit der eigenen Identität und der Gesellschaft.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.